

퍼핀 - 용돈기입장,모의투자,돈버는퀴즈
퍼핀 - 용돈은 퍼핀으로 주세요
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
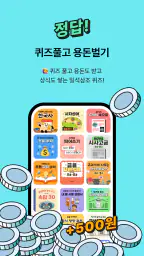
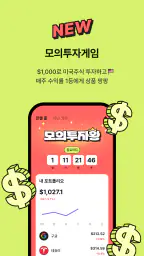
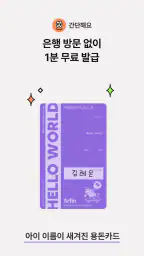
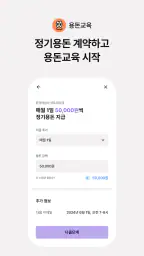
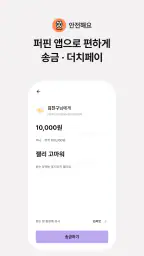
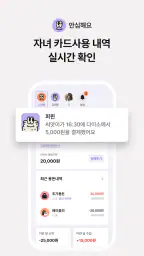
퍼핀 - 용돈기입장,모의투자,돈버는퀴즈 Voor- en nadelen
Voordelen
- Overzichtelijke registratie van inkomsten en uitgaven.
- Handig om zakgeld en spaardoelen bij te houden.
- Oefenen met beleggen zonder direct financieel risico.
- Quizzen maken geld besparen interactiever.
- Geschikt voor jongeren die financiële gewoonten willen leren.
Nadelen
- Veel functies zijn vooral gericht op Koreaanse gebruikers.
- De inhoud kan voor jongere kinderen soms uitleg vereisen.
- Virtuele investeringen weerspiegelen niet altijd de echte markt.
- Meldingen kunnen storend zijn als je ze niet uitschakelt.
- Voor uitgebreid budgetbeheer zijn mogelijk andere apps nodig.
 Analyse door All-app
Wie voor het eerst met financiën bezig is, zoekt meestal geen ingewikkelde beleggingsomgeving. Je wilt eerst begrijpen waar geld naartoe gaat, oefenen zonder meteen echte bedragen op het spel te zetten en misschien op een speelse manier iets bijleren. Dat is precies de insteek van 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈. De app combineert een digitale manier om zakgeld bij te houden met quizzen en virtuele aandeleninvesteringen. In mijn ervaring voelt dat eerder als een leeromgeving voor jonge gebruikers en gezinnen dan als een klassieke bank- of budgetapp.
De toepassing valt onder financiën en is gratis te installeren. Ze is ontwikkeld door 퍼핀 - 용돈은 퍼핀으로 주세요 en heeft een PEGI 3-classificatie. Dat zegt vooral dat de inhoud geschikt is voor een breed publiek; het betekent niet dat iedere functie voor elk kind zonder begeleiding vanzelfsprekend is. De app draait op Android vanaf versie 9. Bij mijn eerste indruk viel vooral op dat de verschillende onderdelen elkaar aanvullen: de quiz trekt je naar een onderwerp, de simulatie maakt het concreter en het bijhouden van geld helpt om dagelijkse keuzes zichtbaar te maken.
Van installeren naar een eerste nuttige ervaring
Bij de eerste kennismaking kijk ik liever niet meteen naar alle functies tegelijk: eerst bepaal ik welk financieel begrip of welke dagelijkse geldkeuze aandacht verdient. Zo wordt duidelijk hoe de verschillende onderdelen elkaar kunnen aanvullen, zonder dat de app als een losse verzameling activiteiten voelt. Daarna is het makkelijker om een eerste kleine stap te kiezen en te beoordelen wat je eraan hebt.
Wat je bij de eerste start kunt verwachten
Na het openen moet je niet denken dat je meteen een traditionele portefeuille of volledige huishoudboekhouding voor je krijgt. De kracht zit juist in de combinatie van kleine financiële handelingen. Je kunt leren via vragen, oefenen met virtuele aandelen en inkomsten of zakgeld rond betalingen binnen de app volgen. Daardoor is de eerste ervaring laagdrempelig, maar ook iets minder rechtlijnig dan bij een app die maar één taak heeft.
Ik raad aan om de onderdelen niet allemaal tegelijk te willen doorgronden. Begin met het gedeelte dat het meest aansluit bij je doel. Wil je een kind leren wat inkomsten en uitgaven betekenen, start dan met het zakgeldgedeelte. Wil je eerst begrippen leren kennen, kies dan een quiz. De simulatie is interessanter zodra je al een paar basisideeën hebt over prijsbewegingen en risico. Zo voorkom je dat de app aanvoelt als een verzameling losse schermen.
De gratis toegang maakt uitproberen eenvoudig, maar er zijn ook in-app-aankopen. Via Play wordt een bedrag van € 3,19 bij facturering vermeld. Voor een gezin is het daarom verstandig om vanaf het begin duidelijk te weten welke onderdelen gratis gebruikt worden en wanneer een aankoop in beeld komt. Gratis installeren betekent niet automatisch dat elke mogelijke uitbreiding zonder betaling beschikbaar is. Dat is geen reden om de app te vermijden, wel een reden om samen met een kind rustig door de eerste schermen te gaan.
Zo zou ik de eerste installatie aanpakken
Mijn advies is om de installatie niet te behandelen als een vluchtige download tussen twee andere taken. Neem eerst een rustig moment en bepaal wat je met de app wilt bereiken. Voor een ouder kan dat zijn: zakgeld overzichtelijk maken. Voor een jongere kan het zijn: leren wat aandelen zijn zonder echt geld te gebruiken. Voor een volwassene kan het een speelse manier zijn om financiële basiskennis te herhalen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Begin daarna met het verkennen van de navigatie zonder meteen bedragen of keuzes in te voeren. Kijk welke route naar quizzen leidt, waar de virtuele beleggingen staan en hoe het overzicht van zakgeld is opgebouwd. Dit klinkt eenvoudig, maar het voorkomt een veelvoorkomende fout: gebruikers zien de beleggingssimulatie als het hoofdonderdeel en missen daardoor de dagelijkse geldfunctie. Juist die combinatie maakt de app anders dan een gewone quizapp of een standaard notitieboekje voor uitgaven.
Als je de app voor een kind instelt, zou ik vooraf één concrete afspraak maken. Spreek bijvoorbeeld af dat een quizantwoord eerst wordt besproken voordat het volgende onderwerp wordt geopend, of dat iedere virtuele investering een korte uitleg krijgt. Zo wordt het geen spelletje waarbij alleen snelheid telt. De app kan financiële nieuwsgierigheid opwekken, maar het leerresultaat komt vooral uit de gesprekken rond de keuzes.
De eerste succesvolle actie: klein beginnen
Een goede eerste mijlpaal is niet het behalen van een hoge quizscore of het kiezen van een spectaculaire virtuele investering. Ik zou beginnen met één eenvoudige registratie rond zakgeld en die daarna koppelen aan een korte vraag: waar zou je dit geld voor gebruiken? Daarmee maak je de app meteen praktisch. Een gebruiker ziet dan niet alleen een saldo of invoerveld, maar leert nadenken over bewaren, uitgeven en plannen.
Daarna kun je een quiz doen over een onderwerp dat direct bij die registratie past. Als de vraag bijvoorbeeld over sparen, prijzen of geldkeuzes gaat, voelt het antwoord minder abstract. Mijn tip is om niet meteen alle vragen achter elkaar te beantwoorden. Stop na een paar vragen en leg in gewone taal uit waarom een antwoord logisch is. Dat maakt de quiz meer dan een toets en helpt vooral jongere gebruikers om begrippen te onthouden.
De virtuele aandelenfunctie zou ik pas als volgende kleine stap gebruiken. Kies niet vanuit het idee dat je de markt moet voorspellen. Het nuttigere doel is om een keuze te maken en later te kijken wat een verandering in waarde met je beslissing doet. De simulatie is het meest leerzaam wanneer je vooraf opschrijft waarom je iets kiest, niet wanneer je achteraf alleen naar winst of verlies kijkt. Dat is een aanpak die je in veel gewone financiële apps niet vanzelf krijgt, omdat die meestal op echte transacties en actuele accounts zijn gericht.
Wat de combinatie onderscheidt van gewone alternatieven
Een traditioneel huishoudboekje is vaak beter wanneer je alleen inkomsten en uitgaven zo efficiënt mogelijk wilt registreren. Een beleggingsapp is geschikter als je echte markten, ordertypes en portefeuillebeheer nodig hebt. Een educatieve quizapp kan dan weer prettiger zijn als je alleen vragen wilt beantwoorden. Deze toepassing probeert die drie leerstappen in één omgeving naast elkaar te zetten.
Dat levert een duidelijke meerwaarde op voor beginners: je kunt een begrip eerst tegenkomen in een vraag, het vervolgens in een virtuele situatie plaatsen en het daarna verbinden met zakgeld. Die volgorde helpt mij meer dan losse definities. Tegelijk is de app daardoor minder geschikt voor iemand die al een uitgebreid financieel systeem gebruikt. Wie automatische categorieën, diepgaande rapporten of professionele analyse verwacht, zal waarschijnlijk liever een gespecialiseerde oplossing gebruiken.
Voor ouders is vooral de overgang tussen praten en doen interessant. Je hoeft niet meteen een echte rekening of echte belegging te openen om een gesprek over geld te starten. Voor jongeren kan de speelse vorm de drempel verlagen. Toch blijft begeleiding belangrijk, want een virtuele investering kan onbedoeld de indruk wekken dat beleggen vooral een wedstrijd om de hoogste opbrengst is. De app biedt een oefencontext; het is aan de gebruiker om er verstandig mee om te gaan.
Waar nieuwe gebruikers waarschijnlijk over struikelen
De eerste verwarring ontstaat waarschijnlijk doordat “geld verdienen” in de omschrijving anders kan klinken dan een echte inkomstenbron. Binnen de app draait het om zakgeld en betalingen via de toepassing, maar ik zou dit niet benaderen als een manier om zelfstandig inkomen op te bouwen. Zie het eerder als een systeem waarin financiële handelingen en beloningen onderdeel zijn van de leerervaring. Verwacht dus geen vervanging van een baan, bankrekening of volwassen budgetplan.
Een tweede punt is het verschil tussen virtueel beleggen en echt beleggen. De simulatie is veilig juist omdat je er niet automatisch echte marktverliezen mee maakt, maar daardoor leert ze niet alles wat bij echte financiële producten hoort. Er zijn geen redenen om een virtuele uitkomst te behandelen als een voorspelling. Gebruik de functie om geduld, vergelijken en terugkijken te oefenen, niet om te concluderen dat een bepaalde keuze in de echte wereld gegarandeerd werkt.
Ook de leeftijdsclassificatie kan voor verwarring zorgen. PEGI 3 betekent dat de app qua inhoud breed toegankelijk is, maar financiële onderwerpen kunnen nog steeds uitleg nodig hebben. Een jong kind kan prima een quizvraag beantwoorden zonder het achterliggende begrip volledig te begrijpen. Ik zou daarom geregeld vragen wat het kind denkt dat een woord betekent. Dat eenvoudige gesprek is vaak waardevoller dan alleen controleren of een antwoord goed was.
Ten slotte kan de combinatie van gratis gebruik en mogelijke aankopen vragen oproepen. Controleer bij het gebruik via Google Play goed wanneer er een betaalde optie verschijnt en bespreek dat vooraf met kinderen. De genoemde Play-facturering bedraagt € 3,19. Omdat het om financiële educatie gaat, vind ik transparantie hier extra belangrijk: een app over verstandig omgaan met geld moet ook aanleiding geven om aankoopkeuzes bewust te maken.
Een realistisch dagelijks scenario
Stel dat een ouder op een zaterdag zakgeld wil bespreken zonder er een formele les van te maken. Eerst wordt een bedrag in het overzicht verwerkt. Daarna kiest het kind een korte quiz en vertelt het waarom een antwoord gekozen is. Vervolgens wordt in de virtuele aandelenomgeving één oefenkeuze gemaakt, met de afspraak dat er later opnieuw wordt gekeken. De ouder hoeft geen echte investering te openen en het kind krijgt toch drie verschillende manieren om over geld na te denken.
De volgende dag kan het gesprek verdergaan: is het zakgeld nog beschikbaar, is er iets gepland om te kopen en wat zou er gebeuren als de virtuele waarde verandert? Zo ontstaat een eenvoudige routine zonder dat iedere sessie lang hoeft te duren. Mijn concrete tip is om telkens maar één vergelijking te maken, bijvoorbeeld tussen direct uitgeven en een deel bewaren. Te veel doelen tegelijk maken de app juist drukker en verminderen de kans dat een gebruiker iets onthoudt.
Voor een individuele volwassene werkt een ander scenario beter. Je kunt een quiz gebruiken als opfrisser, daarna een virtuele keuze maken en ten slotte noteren welke informatie je nog mist. De app vervangt geen financieel advies, maar kan wel helpen om vage interesse om te zetten in gerichte vragen. Dat is vooral nuttig als je nog niet weet of je je verder in beleggen, budgetteren of persoonlijke financiën wilt verdiepen.
De minder sterke kanten in dagelijks gebruik
De brede opzet heeft ook een prijs. Omdat zakgeld, quizzen en virtuele aandelen naast elkaar bestaan, kan de app voor een eerste gebruiker minder vanzelfsprekend zijn dan een gespecialiseerde toepassing. Je moet zelf een leerroute kiezen. Wie liever één duidelijk dashboard opent en zonder uitleg transacties of uitgaven verwerkt, kan dit als omslachtig ervaren.
Daarnaast is speels leren niet voor iedereen motiverend. Sommige gebruikers willen financiële kennis in een vaste cursusstructuur opbouwen, met duidelijke hoofdstukken en een zichtbaar eindpunt. Deze app past beter bij korte momenten en herhaling. Als je vooral diepgaande uitleg over aandelen, risico, belastingen of langetermijnplanning zoekt, heb je aanvullende bronnen nodig. De virtuele omgeving is een startpunt, geen volledige opleiding.
De app vraagt ook om een volwassen houding tegenover beloningen. Wanneer quizzen en betalingen nadruk krijgen, kan een kind zich richten op het verdienen in plaats van op het begrijpen. Ik zou daarom regelmatig de vraag stellen wat er is geleerd, niet alleen hoeveel er is verzameld. Dat is geen fout in het concept, maar wel een belangrijk gebruiksverschil tussen een leerzame sessie en gedachteloos doorspelen.
Voor wie deze app goed past
Ik zou deze financiële app aanraden aan ouders die samen met hun kind op een laagdrempelige manier over geld willen praten. Ook jongeren die nieuwsgierig zijn naar sparen en beleggen kunnen er een zachte kennismaking in vinden. De combinatie is vooral sterk voor iemand die snel afhaakt bij droge uitleg, maar wel reageert op korte vragen en concrete keuzes.
De toepassing past eveneens bij volwassenen die financiële basisbegrippen op een informele manier willen herhalen. De lage instap en gratis download maken experimenteren eenvoudig. De huidige versie is 26.7.5, en de ondersteuning voor Android begint bij versie 9. Wie een geschikt toestel heeft, kan dus zonder een modern vlaggenschip nodig te hebben beginnen.
Ik zou haar minder snel aanraden aan ervaren beleggers, gebruikers die een volledig huishoudbudget met uitgebreide rapportage willen of mensen die uitsluitend echte financiële transacties zoeken. In die gevallen is een gespecialiseerde budgettool, bankapp of beleggingsplatform logischer. Ook voor gezinnen die geen tijd willen maken voor uitleg kan de combinatie te weinig opleveren; zonder context blijven quizantwoorden en simulatieresultaten oppervlakkig.
Mijn aanpak voor de volgende stap
Na de eerste succesvolle registratie en quiz zou ik niet meteen alle functies openen. Kies één terugkerend moment per week om het overzicht te bekijken. Bespreek wat er is veranderd, welke keuze bewust was en welke vraag nog onduidelijk is. Bij de virtuele aandelen gebruik je dat moment om terug te kijken naar je redenatie, niet om een winnaar uit te roepen.
Een tweede nuttige stap is om quizkennis te vertalen naar een echte, kleine beslissing buiten de app. Denk aan de keuze om een bedrag te bewaren, een aankoop uit te stellen of vooraf een doel te benoemen. Zo blijft de toepassing verbonden met het dagelijks leven. De app is op haar best wanneer ze gedrag en gesprekken ondersteunt, niet wanneer ze op zichzelf een eindeloze activiteit wordt.
Let ook op de manier waarop je over risico praat. Zeg liever dat een keuze anders kan uitpakken dan dat een virtuele winst iets bewijst. Dat onderscheid voorkomt dat een jonge gebruiker een simulatie verwart met zekerheid. Voor volwassenen is dezelfde nuance nuttig: oefenen met virtuele aandelen kan interesse wekken, maar echte financiële beslissingen vragen meer informatie dan deze leeromgeving alleen biedt.
Mijn eindoordeel is positief, met een duidelijke voorwaarde. 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈 is geen vervanger voor een bankapp, een professioneel beleggingsplatform of een uitgebreid budgetprogramma. Het is wel een originele kennismaking met geld, waarin zakgeld, quizzen en virtuele investeringen elkaar kunnen versterken. Ik vind vooral de eerste stap sterk: je kunt zonder echte beleggingsdruk beginnen, een begrip meteen toepassen en daarna over een dagelijkse keuze praten.
De beste resultaten krijg je wanneer je klein begint, aankopen bewust bespreekt en de simulatie gebruikt om na te denken in plaats van om snelle winst na te jagen. Wie die aanpak prettig vindt, krijgt een toegankelijke financiële leerapp die geschikt is voor korte momenten en gezamenlijke gesprekken. Wie vooral snelheid, diepgang of professionele controle zoekt, kan beter een gespecialiseerde financiële toepassing kiezen. Voor beginners die een eerste betekenisvolle stap willen zetten, is dit echter een sympathieke en bruikbare plek om te starten.
Veelgestelde vragen
Wat is 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈 precies?
퍼핀 is een financiële educatie-app die vooral gericht lijkt op kinderen en gezinnen. De app combineert een overzicht voor zakgeld, eenvoudige functies voor het bijhouden van inkomsten en uitgaven, een simulatie voor beleggen en quizzen waarmee gebruikers spelenderwijs meer over geld kunnen leren. Het doel is niet alleen administratie, maar vooral het ontwikkelen van goede financiële gewoonten.
Is 퍼핀 geschikt voor kinderen en hebben ouders controle over het gebruik?
De functies zijn duidelijk ontworpen met jonge gebruikers en financiële opvoeding in gedachten. Toch is ouderlijke begeleiding verstandig, vooral wanneer een kind voor het eerst met budgetten, sparen of beleggen in aanraking komt. Controleer vóór installatie welke ouderfuncties, gezinsinstellingen en toestemmingen beschikbaar zijn, omdat deze per versie, apparaat en regio kunnen verschillen.
Kan ik met 퍼핀 echt geld verdienen of echt beleggen?
De naam en functies rond quizzen en beleggen kunnen de indruk wekken dat er echte beloningen of financiële transacties plaatsvinden. In de kern moet je de app vooral zien als een educatief hulpmiddel en een simulatieomgeving. Controleer altijd de actuele voorwaarden in de app of de officiële winkelpagina om te zien of quizbeloningen daadwerkelijk uitbetaald worden en of er kosten of beperkingen gelden.
Welke persoonlijke gegevens verzamelt 퍼핀?
Omdat 퍼핀 met financiële gewoonten, gezinsgebruik en mogelijk accountgegevens werkt, is het belangrijk om het privacybeleid zorgvuldig te lezen voordat je een profiel aanmaakt. Let op informatie over leeftijd, ouderlijke toestemming, apparaatmachtigingen, gegevensdeling en bewaartermijnen. Geef alleen de noodzakelijke gegevens op en controleer regelmatig de privacy- en meldingsinstellingen van de app.
Is 퍼핀 gratis te downloaden en zijn er aankopen of advertenties?
De download kan gratis zijn, maar dat betekent niet automatisch dat iedere functie zonder beperkingen beschikbaar is. Sommige apps gebruiken advertenties, premiumfuncties, abonnementen of betaalde onderdelen voor extra educatieve content. Bekijk daarom vóór het downloaden de actuele prijsinformatie, beoordelingen en voorwaarden in Google Play of de App Store. Bij gebruik door kinderen is ouderlijk toezicht bij betalingen extra belangrijk.


